皆さん、こんにちは! この記事を読んでいる皆さんは、今の生活に少なからず危機感を覚えているのでしょうか。踊子も同じです!
インフレに増税… 総貧困化している今の日本で、危機感を覚えないほうがオカシイですよね。しかし、漠然とした危機感を感じているだけでは、前に進めません。
今回は貧困層と中間層の特徴を階層ごとに説明します。まずは今、自分がどの階層に属しているのかを正しく認識し、その上で生存戦略を練っていきましょう!
日本人の8割はマス層
本題に入る前に、まずは貧困層の定義について整理してみましょう。
日本では、約8割の人が資産が3,000万円未満の「マス層」に属しています。マス層は有名な「富裕層ピラミッド」の一番下に位置する層です。
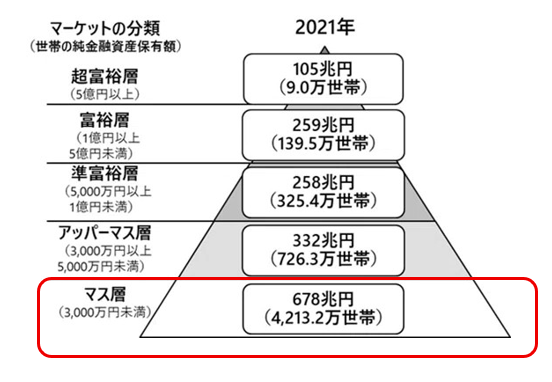
上の図ですと、人口の約8割を占めるマス層の多さがよく分かりません。もっと現実に即した図にすると、下の図のようになります。
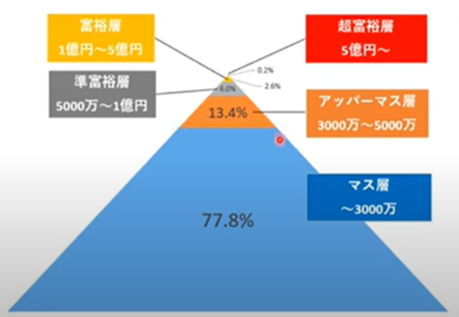
このマス層、人数が多い分、様々な人がいます。貯蓄0円世帯もあれば、貯蓄が3,000万円近い世帯もあります。
マス層の上位に位置しているのが中間層で、も底辺に位置しているのが貧困層です。
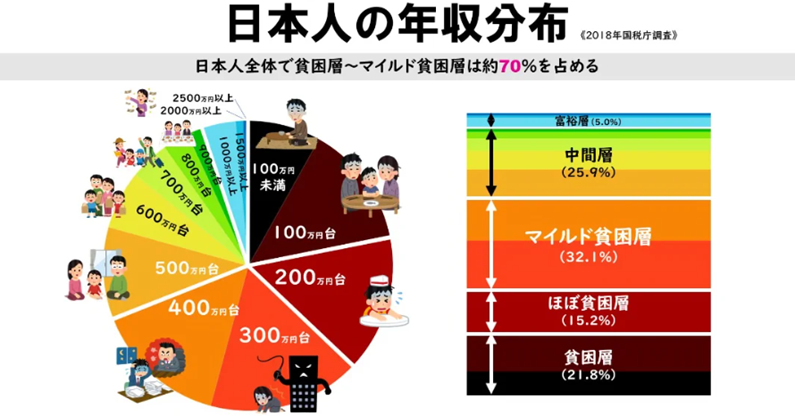
リアルな現実 ― 細分化されたマス層
貧困層とは
日本では、世帯年収(税引き後の年収)が127万円未満の世帯を貧困層と定義しています。
貧困層は全体の約15.4%を占め、国民の約6人に1人が貧困層に属しています。これは先進国の中でも高い水準です。
世帯年収127万円未満は国が定めた基準ですが、世間的に貧困層とされるのはもっと幅が広く、相対的には年収300万円台も貧困層とされています。
この貧困層を細分化すると、「貧困層」、「ほぼ貧困層」、「マイルド貧困層」に分類できます。
では、貧困総のサブカテゴリ―を下から順に説明していきます。
貧困層
年収100万円未満。資産額は0円、またはマイナス(借金がある)。
収入が生活費よりも低いため、貯蓄ができません。
教育レベルが低いため、安定した職に就けず、低賃金で不安定な仕事に就いています。並大抵の努力では、この層から抜け出すことはできません。
この層は、収入も生活の質も低く、往々にして家族関係も悪いことが多いです。そのため、精神疾患に罹る割合が異常に高くなっています。
まずは心身共に安定した健康的な生活を送るようにしましょう。そのためには、悩みを一人で抱え込まず、精神科の受診や福祉に相談することも考えてみましょう。
精神的に安定すれば、今の生活から抜け出せる可能性も高くなります。
まずは飲酒、喫煙、暴飲暴食、ギャンブルなどの悪習を立ち、人間関係と生活環境を整え、心身共に健康的な生活を送れるよう頑張りましょう。
ほぼ貧困層
年収約200万円。資産額ほぼ0円。
フルタイムで働いているにも関わらず、貧困状態にある層です。ワーキングプア層とも呼ばれています。最低賃金、またはそれ以下の賃金で働いていることが多く、生活はギリギリです。
パートタイム、派遣社員、契約社員など非正規雇用で働いている人が多く、収入は不安定です。都市部では生活費が高く、地方では給与が低いなどの社会的要因も、ワーキングプアが増える潜在的な要因となっています。
収入のすべてが生活費に消えてしまいますので、貯蓄ができません。節約に取り組む以前の問題です。
この層は、病気や失業などのちょっとしたきっかけで、すぐに貧困層に落ちる可能性があります。
しかし、この層でも長期的な視野に基づいて、根気強く取り組めば、資産を形成することが可能です。
まずは、資格の勉強をする、転職をするなどして、収入を上げる工夫をしましょう。そして、収入が増えたら、節約を心掛け、少しずつでも良いので貯金を始めましょう。
まずは、場当たり的な行動や衝動的な行動を避け、見栄やストレスによる不本意な散財を止めましょう。
この層の人数は皆さんが思っているよりも多いですが、今後はこの層はさらに増えていくことが予想されています。
この層の中には、税金控除後の手取りが生活保護支給額よりも低い人達がたくさんいます。今の日本では、一生懸命働いて税金を納めているにもかかわらず、生活保護受給者よりも貧しい暮らしを送っている人達が、全体の約20%〜25%(4〜5人に1人)に相当します。
この層に、「働くのが馬鹿らしい。生活保護を貰ったほうが楽」と思わせないように、社会制度の歪みを早急に正す必要があります。さもないと、日本はどんどん悪くなってしまうでしょう。
生活保護受給者よりも、真面目に働く者が報われる社会になって欲しいものです。
マイルド貧困層
年収300~400万円クラス
年収300~400万円。資産額は100万円未満。
辛うじて、一定の生活水準は維持できていますが、社会的には低所得者とみなされています。
年収300万円は、手取りに換算すると220万円~240万円になります。月の手取り換算では、約20万円です。
ブラック企業の正社員が多い層ですが、仕事に忙殺され、長期的な視点で将来を考える余裕がありません。
しかし、何事も長期目線で考えられるようになれば、遅かれ早かれ、この層から脱出できます。
この層も病気や失業などのちょっとしたきっかけで、貧困層に落ちる可能性があります。
しかし、年収が300万円ぐらいあれば、生活はギリギリできてしまうので、問題から目を逸らしてしまいがちです。
まずは、資格の勉強をする、転職をするなどして、収入を上げる工夫をしましょう。そして、収入が増えたら、節約を心掛け、少しずつでも良いので貯金を始めましょう。
年収400万円クラス
一方、同じマイルド貧困層でも年収400万円クラスになると、今の日本では平均的な層とみなされなくなります。
このクラスも生活には余裕がありませんが、300万円クラスほどの切迫感はなく、危機感も薄いため、現状から抜け出す努力を怠りがちです。
このクラスでも、病気や失業、休職、退職などによって貧困層に落ちる可能性がないとは言えません。
マイルド貧困層は、時間にも心にも余裕のない中で、どうやって現状を打破するのかが課題です。
現在の生活がギリギリであるという事は、老後は間違いなく破綻すると覚悟しておかなければなりません。「気が付いたら、貧困層に落ちていた」ということのないように気を付けましょう。
この層から抜け出す秘訣は、毎日の習慣にあります。この層は精神的に安定している時は、長期目線で物事を考える力がありますし、地道な努力を続けることができます。
悪い習慣を改め、良い習慣はできるだけ長く続けるように努力しましょう。
日頃から備えていないと、チャンスは掴めません。チャンスは突然、やって来ます。せっかくのチャンスを逃さないようにしましょう。
中間層とは
中間層は世帯年収が400万〜900万円(税引き後年収)とされています。平均的な収入と資産を保有する層ですが、貯蓄額にはバラツキがあります。
中間層は税負担が一番重い層と言われており、徐々に減り続けています。
1970年代〜80年代のいわゆる「一億総中流」時代には、全体の約9割が「中流」と答えていました。
しかし、1990年代は中間層が6割にまで減り、2020年代には5割となりました。
その間、NISAなどの優遇制度を上手く利用した一部の中間層は富裕層へ移行し、何もしなかった中間層の一部は貧困層に落ちたとされています。
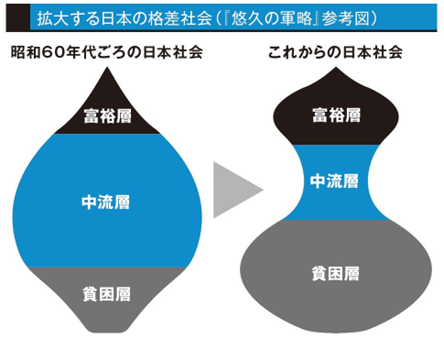
出典:日本株大復活(実務教育出版)
年収500~600万円クラス
中間層をさらに細分化すると、年収400~600万円クラスと700~900万円に分かれます。
年収500~600万円クラスは安定した職に就いていることが多く、基本的な生活費には困りません。
マイルド貧困層に比べると、住宅や小型自動車の保有率も高くなります。しかし、住宅は郊外、車は軽自動車など必要最低限のものになります。
近年の増税に次ぐ増税で、中間層の負担は重くなっています。500~600万円クラスでも生活にゆとりを感じられなくなっています。
中間層だからといって安心せず、資格習得や新しいことを常に学びましょう。可能であれば、副業を始めるのも良いでしょう。
NISAやiDeCoなどの税優遇制度を利用して、資産運用を始めるのもお勧めです。
年収700~900万円クラス
同じ中間層でも年収700~900万円クラスは、大手企業に勤務し、収入が高く、教育レベルも高い傾向にあります。このクラスになると、資産額も急激に跳ね上がります。保有している住宅も都心に近く、自動車も普通車クラスになります。
また、自分自身だけでなく、親もある程度の財産を保有している割合が高く、相続で土地、建物、株式、債券などを受け継ぐこともあります。
このクラスは既に保有している資産を元手に、新たな資産を形成する余力があります。
また、将来を見据えた長期的な視点が可能になるので、子供の教育資金や老後資金を貯めることもできます。
しかし、現状維持は実質的な後退と同じです。現状に満足することなく、NISAなどを利用して賢く資産運用し、さらなる高みを目指しましょう。
収入の柱を一本に絞らず、複数の収入源を確保するのもお勧めです。一般には、資産が増えるほど、収入源も多様化すると言われています。
生活防衛資金の重要性
生活防衛資金とは、病気や失業、災害といった不測の事態に備えるため、生活費とは別に備えておくお金のことです。すぐに引き出せる普通預金として管理するのが一般的です。
生活防衛資金の目安は月収の3~6ヶ月分程度と言われています。しかし、これは会社員などの安定した収入のある若い人達の場合です。
自営業者やシニアの場合は、月収の1年分から3年分ほどを目安にすると良いと言われています。
投資は生活防衛資金を確保した上で
投資に回すお金は、生活防衛資金を確保した上で捻出します。生活防衛資金がない場合は、まずは生活防衛資金を貯めてから投資を始めましょう。
早くお金持ちになりたいたいからと言って、生活防衛資金まで投資に回してしまうと、株が暴落した時、大変なことになってしまいます。
なぜ生活防衛資金を投資に回してはいけないのか
全資産を株式投資にフルベットしてしまうと、大暴落が来た時、生活費すら捻出できなくなってしまいます。
例えば、貯金3.000万円をすべて投資に回してしまうと、大暴落で半分の1,500万円になってしまう可能性があります。
さらには、大暴落でボーナスがカットされたり、会社の業績が傾いてリストラされる可能性もあります。
しかし、生活防衛資金を確保しておけば、しばらくの間は株に手を付けずに生活することができますし、家や車のローンや子供の教育費も払うことができます。
株価の回復には時間が掛かります。リーマンショックでは株価が元の水準に回復するまで6年かかりました。
懐と心に余裕があれば、株価が回復するまで待つことができますが、余裕がなければ価値が半減した株を投げ売りするしかありません。
せっかく築いた資産が半分になってしまっただけでも精神的ダメージは大きいですが、株の取り崩し生活はもっと心を削ります。
1口10,000円だった株が1口5,000円になってしまったら、10,000円を得るためには2倍の口数を売らなければなりません。そんなことをしていたら、株はあっという間になくなってしまいます。
どんどん減っていく数字を見つめながらも何もできない生活は、毎日、恐怖という炎で焼かれているようなものです。
そんな時でも、生活防衛資金を確保していれば株に手を着けずに、株価が回復するのを待つことができます。
口数を大きく減らさなければ、株価が回復した時、資産が再び3,000万円に戻る可能性はありますが、口数を大きく減らしてしまったら、株価が回復しても資産が3,000万円に戻ることは二度とないでしょう。
景気が良い時は投資にフルベットすると面白いように資産が増えて、アドレナリンがドバドバでるかもしれません。
しかし、人生は晴れの日ばかりではありません。英語には” for a rainy day”という表現があります。直訳すると「雨の日に備えて」という意味になりますが、日本語では「いざという時のために」と訳されることが多いようです。
生活防衛資金を確保していない人は、暴落が続く間、何年間も傘も差さずに土砂降りの雨に打たれるようなものです。
まとめ
お金で幸福を買うことはできないが、不幸を避けることはできます。お金がなければ、人は尊厳を保てません。
昭和の時代は、漠然とではありますが、多くの人が「いざとなったら国がなんとかしてくれる」と考えていました。
しかし、令和の今、その考え方は通用しなくなってきています。「自分の身は自分で守る」しかないのです。
今までのようにただ働くだけでは、お金は貯まりません。お金がなければ、自分の意志も通せませんし、選択肢もありません。
日本人はもっと「お金」について学ばなければならないと思いませんか 時代に入ったと思っています。
踊子は巨万の冨は求めていません。老後も尊厳を失わずに生きていけるくらいのアッパーマス層(資産3,000万円以上)を目指しています。そのための情報発信を続けています。
踊子の考え方にご賛同くださった方は、画面左下の「いいね」ボタン👍と押してください。執筆活動の励みになります。
このブログはまだ読者数も少なく、Google検索にもまったく引っ掛からないこともあります。皆様が偶然、このブログに辿り着いたのは、奇跡のような確率です。
お気に入り登録をしてくださらないと、二度とお会いできないかもしれません。当ブログにまたお越しになりたいと思った方は、お気に入り登録をお忘れなく!
コメント