お金持ちになりたい皆さん、こんにちは!
このブログを読んでくださっている方々は、少なからずお金持ちを目指していると思いますが、今日は皆さんがいつかお金持ちになった時のために、お金持ちの特徴をお教えします。
お金持ちに興味があっても、なくても、面白い記事ですので、読み飛ばすことなく、最後までお付き合いください。
お金持ちにも種類がある
一括りにお金持ちと言っても、実は様々な種類のお金持ちが存在します。皆さんが将来、お金持ちになった時、自分がどのカテゴリーのお金持ちに属しているのか分かっていないと、せっかくの資産も喰い潰してしまいます。
以下の段落で、お金持ちの種類を丁寧に解説しますので、是非、覚えて帰ってください。
お金持ちの定義
本題に入る前に、まずは「お金持ち」とはどういった人達なのか、整理してみましょう。
野村総合研究所の調査では、純金融資産1億円以上の世帯を「お金持ち(富裕層)」と定義するようです。ちなみに、「小金持ち(アッパーマス層)」は資産3,000万円~5,000万円だそうです。
残念ながら、今の日本では資産3,000万円以下の世帯(マス層)が、全体の約8割を占めています。そのような状況で、資産1億円以上のお金持ちの話をしてもピンとこないと思います。
ですので、今回の記事では、資産5,000万円~9,000万円の小金持ち(アッパーマス層)も含めた話をしていきたいと思います。
お金持ちの種類
大まかに分類すると、お金持ちは以下の5種類に分けられます。複数のタイプが混ざっているケースもあります。
1. 高収入リッチ

高収入の定義は年収850万円以上とされています。年収が850万円以上の世帯は全体の17.2%ですので、かなり少ないと言えるでしょう。労働収入(労働によって得た対価)が非常に高く、継続的に大きなキャッシュフローを得ています。キャッシュフローリッチと呼ばれるタイプのお金持ちがこの人達です。一般人が「お金持ち」と聞いて、真っ先に思い浮かべるタイプかもしれません。
このタイプのお金持ちは、能力が突出しており、稼ぐ力がバグっています。代表的な職種としては、医師、弁護士、公認会計士、税理士など専門性が高い職業が挙げられます。また、外資系の金融企業、商社、コンサルティング会社、IT関連企業などに勤務する人達も多いです。
この人達は入っている金額も大きいですが、出ていく金額も大きいと言われています。しかし、稼ぐ力がバグっているので、生活レベルを上げても問題がありません。
ただし、労働による対価だけに頼っていると、働くのを止めた時、収入が途絶えてしまいます。ストックフローも賢く運用すれば、キャッシュフローとの相乗効果で、資産はどんどん増えていきます。
2. 起業リッチ
世帯年収1,000万円以上。保有資産3,000万円以上。
このタイプのお金持ちは起業によって一代で富を築いた人達です。勤労収入の多いキャッシュフローリッチです。ジェフ・ベゾス氏やイーロン・マスク氏、ビル・ゲイツ氏などが代表例です。
ジェフ・ベゾス氏やイーロン・マスク氏、ビル・ゲイツ氏ほどではなくても、中小企業の社長さんなども意外に年収が高く、このタイプのお金持ちに該当する場合が多いです。
小汚い作業着を着ているおっさんが年収数千万円ということも珍しくありませんから、人を見た目で判断してはいけません。
このタイプはストック収入を得るよりも、自分で稼いだほうが早いと考えていますので、当然、キャッシュフローは多くなります。万一、失敗しても、何度でもやり直せる力があります。
従来の日本の中小企業の社長さんは、ストックフローをまったく考慮していない人が多いのですが、これからの日本ではキャッシュフローだけではなく、ストックフローを増やすことも考えていかなければなりません。
3. 世襲リッチ

世襲リッチは、代々資産を受け継いできた資産家タイプのお金持ちです。
資産家とは、現金や預金などの金融資産だけでなく、不動産(マンション、アパート、土地など)、貴金属、美術品、自動車などの実物資産も豊富に保有している人達を指します。ストックリッチの典型例です。
労働による収入(キャッシュフロー)よりも、ストックフローからの収入が多く、自分自身の収入はなくても、親から引き継いだ不動産からの家賃収入や株式などで高い生活レベルを維持できます。
このタイプのお金持ちは、稼ぐ力がなくても問題ありません。
少し誇張された話かもしれませんが、親が子供に「働かないでくれ、何もしないでいてくれ」と言うケースもあるとか、ないとか。馬鹿な子供が下手に何かをしようとすると、損失額も半端ではなくなるので、何もしないでニートをしていてくれるほうがずっと良いらしいです。
この人達に必要とされる能力は、「稼ぐ力」ではなく、「守る力」です。今ある資産を減らさないことこそが、この人達の最大関心事です。
世襲リッチは、大まかに「地主タイプ」と「資産家タイプ」に分類できます。
地主タイプは旧態依然とした資産家です。安定重視、現状維持がモットーで、受け継いだものを減らさずに次世代に譲ることが最終目的です。今あるものに満足しているので、資産を増やすチャンスがあっても、リスクを恐れて何もしません。
しかし、「現状維持」は長い目でみれば「後退」です。なぜなら、物価の上昇と円の下落によって、何をしなくても資産は減少していくからです。
昔から、資産は3代で食い潰すと言われています。日本は相続税が高いので、相続する度に相続税でごそっりと持っていかれて、資産が減っていきます。さらに、その遺産を複数の子供たちで分配れば、資産はもっと減ってしまいます。このように、相続税と分配を繰り返すことで、最終的に資産はゼロになってしまいます。
資産を増やす努力もせず、相続対策もせず、何も考えていないと、子世代、孫世代は確実に貧しくなっていきます。このタイプのお金持ちは自分の代だけではなく、次世代、次々世代のことも考えた資産運用が重要です。
一方、資産家タイプは、堅実な上昇思考を持っています。受け継いだ資産を賢く運用し、次世代に渡せる資産を少しでも増やしていこうと考えています。
投資に回す余剰資金も潤沢にあるので、賢く運用すれば、苦労せずとも、お金がお金を産み、資産が勝手に増えていきます。
このタイプは資産に余裕があるので、長期的な視点で資産運用を考えられます。焦ってハイリスク、ハイリターンな投資商品には手を出すことはなく、時間は掛かっても着実に増える方法を選択します。
常に子世代、孫世代まで豊かになることを考えて行動し、次世代にも同じような価値観を継承してもらいたいと思っています。
4. 投資リッチ
新NISAの登場によって、近年、このタイプのお金持ちが増えています。いわゆる「新富裕層」と呼ばれる人達です。現在、シニアの多くが目指しているのが、このタイプのお金持ちだと思います。
このタイプのお金持ちは、高収入リッチと違って、収入は平均レベルです。節約と長期投資によって、時間を掛けて資産を築きました。ストックリッチ(株や不動産などの保有資産が多い人)と言っても良いでしょう。
最近、YouTubeなどで「目指せ1億円!」などと息巻いている30代のYouTuberの多くはこのタイプに属します。
シニアの方で彼らの動画に感化されて、「自分も退職金と貯金で1千万~3千万円程度を保有していて、インデックス投資も始めたから老後は安泰だ」と浮かれていると、痛い目に遭いますのでご注意を!
YouTubeでブイブイ言わせているこの人達はまだ30代で働き盛りです。今のペースで給与収入を得ながら、副業もして、長期投資を続けていれば、いずれは資産1億も夢ではないでしょう。
しかし、シニアの私たちには定年退職が迫っており、今後は収入が激減したり、途絶える可能性があります。しかも、彼らと比べると投資期間もかなり短いです。せっかくインデックス投資を始めても、数年で取り崩しが開始されます。投資で資産を運用しながら取り崩すにしても、彼らとは比べ物にならないくらい資産が減るスピードは早いと思っておきましょう。
幸運にも投資リッチになれたシニアの方々は、YouTubeに踊らされずに、自分を厳しく戒めて、財布の紐を固く締め、体を壊さない範囲で何らかの労働をできるだけ長く続けましょう。
5. 相続リッチ
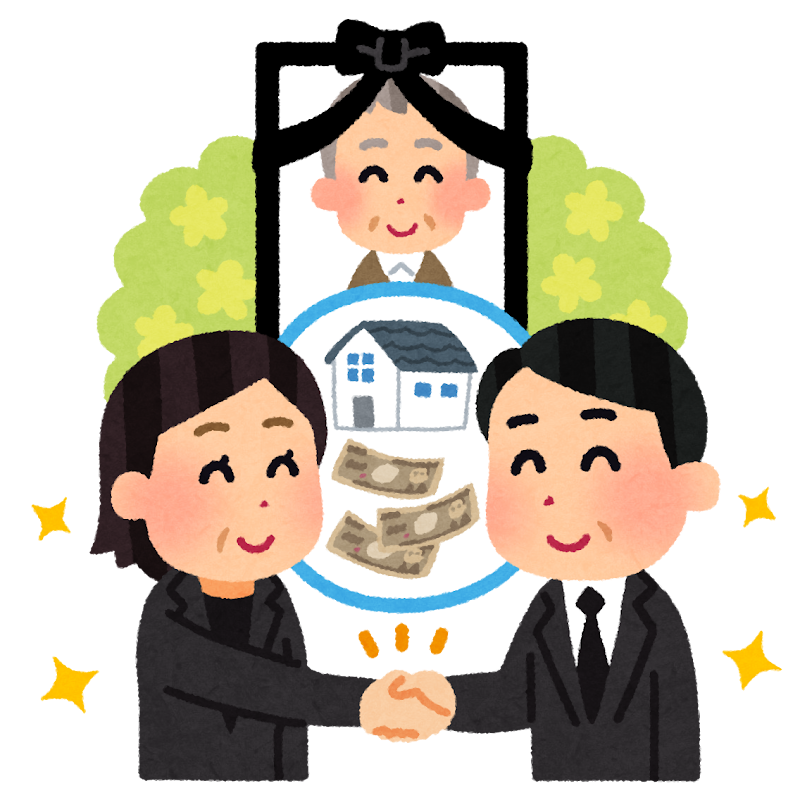
このタイプのお金持ちは、ある日、突然、多額の遺産が転がり込み、お金持ちになった人達です。別名、「相続貴族」とも呼ばれています。現在、日本は大相続時代を迎えつつあり、相続リッチは静かに、しかし確実に増えています。
日本の人口ボーナス期*に資産を増やした親世代(団塊の世代)は、遺産が1億円程度(土地・建物を含む)あることも珍しくありません。1億円の遺産を子ども数人で分割すると、それほどの額にはなりませんが、それでも「生活のために全力で働く」必要はなくなります。
人口ボーナス期:生産年齢人口(15〜64歳)が多く、豊富な労働力と少ない社会保障費負担により経済成長を促進される現象。 日本では1960年代から1980年代にかけての高度経済成長期に、この人口ボーナスを享受した。
親世代の長寿化に伴い、令和の相続リッチは遺産が入る年齢と定年退職する年齢がほぼ同じになっています。遺産に加えて、まとまった額の退職金が入れば、老後の不安はかなり減るでしょう。
この人達は自身の年収は平均レベルなので、贅沢はしません。生活レベルも上げません。新車も購入しませんし、服装も普通です。暮らしぶりも今までと大きく変わりません。しかし、最近、どこか余裕が感じられる。そんな人が身近にいたら、相続リッチになった人かもしれません。
同じお給料を貰っていても、「生活のためにがむしゃらに働く層」と「生活のために働かなくてもよい層」に分かれるのは、こういった背景があるのかもしれません。この二つの層の熱量には、かなり差があります。
また、相続貴族は嫉妬を買いやすい存在です。気を付けましょう。
相続リッチは元々はマス層に属しており、投資経験もほとんどありません。
急に大金が入ったことで不安になり、銀行にすべてを任せてしまうのは危険です。銀行や証券会社の恰好の餌食になってしまいます。場合によっては、投資詐欺に引っ掛かる可能性だってあります。
相続貴族は自分で資産を作ったわけではなくので、お金を稼ぐためのスキル、知識、経験
が決定的に欠けています。銀行員や証券マン、詐欺師にとっては恰好の餌食です。まずは、それを自覚しておきましょう。
投資が怖いからと言って、遺産を現金のままにしておくのはお勧めできません。インフレの影響で現金が目減りしてしまいます。遺産を賢く運用して、資産寿命を伸ばしましょう。
しかし、絶対にお金の管理を他人に丸投げしてはいけません。銀行員や証券マンにカモられたり、投資詐欺に遭う危険性大です。
まずは、大金を慌てて動かさず、一年ぐらいかける気持ちでお金の勉強を始めましょう。少し立ち止まって、ゆっくり考え、勉強する時間を取りましょう。走りながらでは、考えがまとまりません。「急がば回れ」は、お金の世界でも同じです。学んだ時間はけして無駄にはなりません。
まとめ
この記事を読んでいる人の多くは、これから資産形成をしてお金持ちになろうとしている人だと思います。
「早くお金持ちになりたい」気持ちは人類共通だと思いますが、投資の神様ウォーレン・バフェットは、「急いでお金持ちになろうとすると失敗する」と何度も警告しています。
「早くお金持ちになりたい」気持ちは、私も痛いほどよく分かります。しかし、焦ると人間、碌なことをしません。冷静になって考えれば、かなり怪しい投資詐欺にも引っ掛かるのも、焦りが原因です。
近年は「オレオレ詐欺」よりも、50~60代をターゲットにした「投資詐欺」のほうが増えているそうです。シニアはそれだけカモにされやすいということです。心の隙に付け入られないように、最低でも、以下の3点には忘れないようにしましょう。
・よく分からない投資商品には手を出さない
・インターネットを介して知り合っただけの人の言葉を信じない
・高利回り、元本保証の商品は詐欺と疑ってかかる
株式投資の利回りは5~7%が平均です。それ以上の利回りを謳う商品は詐欺商品と疑ってかかりましょう。
また、投資の世界では元本が100%保証されることはありません。なぜなら、まったくリスクのない投資は存在しないからです。
株式投資は天才的な専門家でも、ある程度の損失からは逃れられない世界です。「絶対、元本割れしない」という嘘を平気でつく人とは関わらないようにしましょう。
今回の記事はいかがでしたでしょうか。この記事が役に立ったと思ったら、画面左下の「いいね」ボタン👍と押してくださると嬉しいです。
このブログはまだ読者数も少なく、Google検索にもまったく引っ掛からないこともあります。皆様が偶然、このブログに辿り着いたのは、奇跡のような確率です。
お気に入り登録をしてくださらないと、二度とお会いできないかもしれません。当ブログにまたお越しになりたいと思った方は、お気に入り登録をお忘れなく!
コメント